Ce que la BEI a vraiment signé
Le 16 septembre, la Banque européenne d'investissement a confirmé un financement de 40 millions d'euros pour Steady Energy, une entreprise finlandaise de technologie nucléaire, afin de financer la recherche, les essais et l'autorisation de son réacteur LDR-50 entre 2026 et 2028. Le vice-président de la BEI Karl Nehammer a présenté l'accord en termes d'approvisionnement : "les SMR peuvent aider à construire un mix énergétique européen plus sûr et plus résilient, en réduisant la dépendance aux combustibles fossiles." La banque a qualifié cela de premier investissement dans la technologie des petits réacteurs modulaires, une catégorie que la Commission européenne veut voir opérationnelle en Europe d'ici le début des années 2030. Une partie du travail financé est une installation pilote non nucléaire à Helsinki, construite pour tester les systèmes de sécurité du réacteur avant qu'un vrai combustible n'entre en jeu.
Ce financement n'est pas une subvention. La BEI l'a structuré comme un prêt convertible non garanti, adossé à InvestEU, qui donne à la banque l'option de convertir sa position en actions cotées de Steady Energy plus tard, plutôt que d'être simplement remboursée avec des intérêts. Ce détail n'apparaissait pas dans le titre de la banque elle-même, mais World Nuclear News l'a signalé comme la partie la plus révélatrice de l'accord : une banque qui prend un risque quasi actionnarial sur un projet de réacteur non éprouvé, pas une subvention accordée puis oubliée.
Un réacteur différent pour un client différent
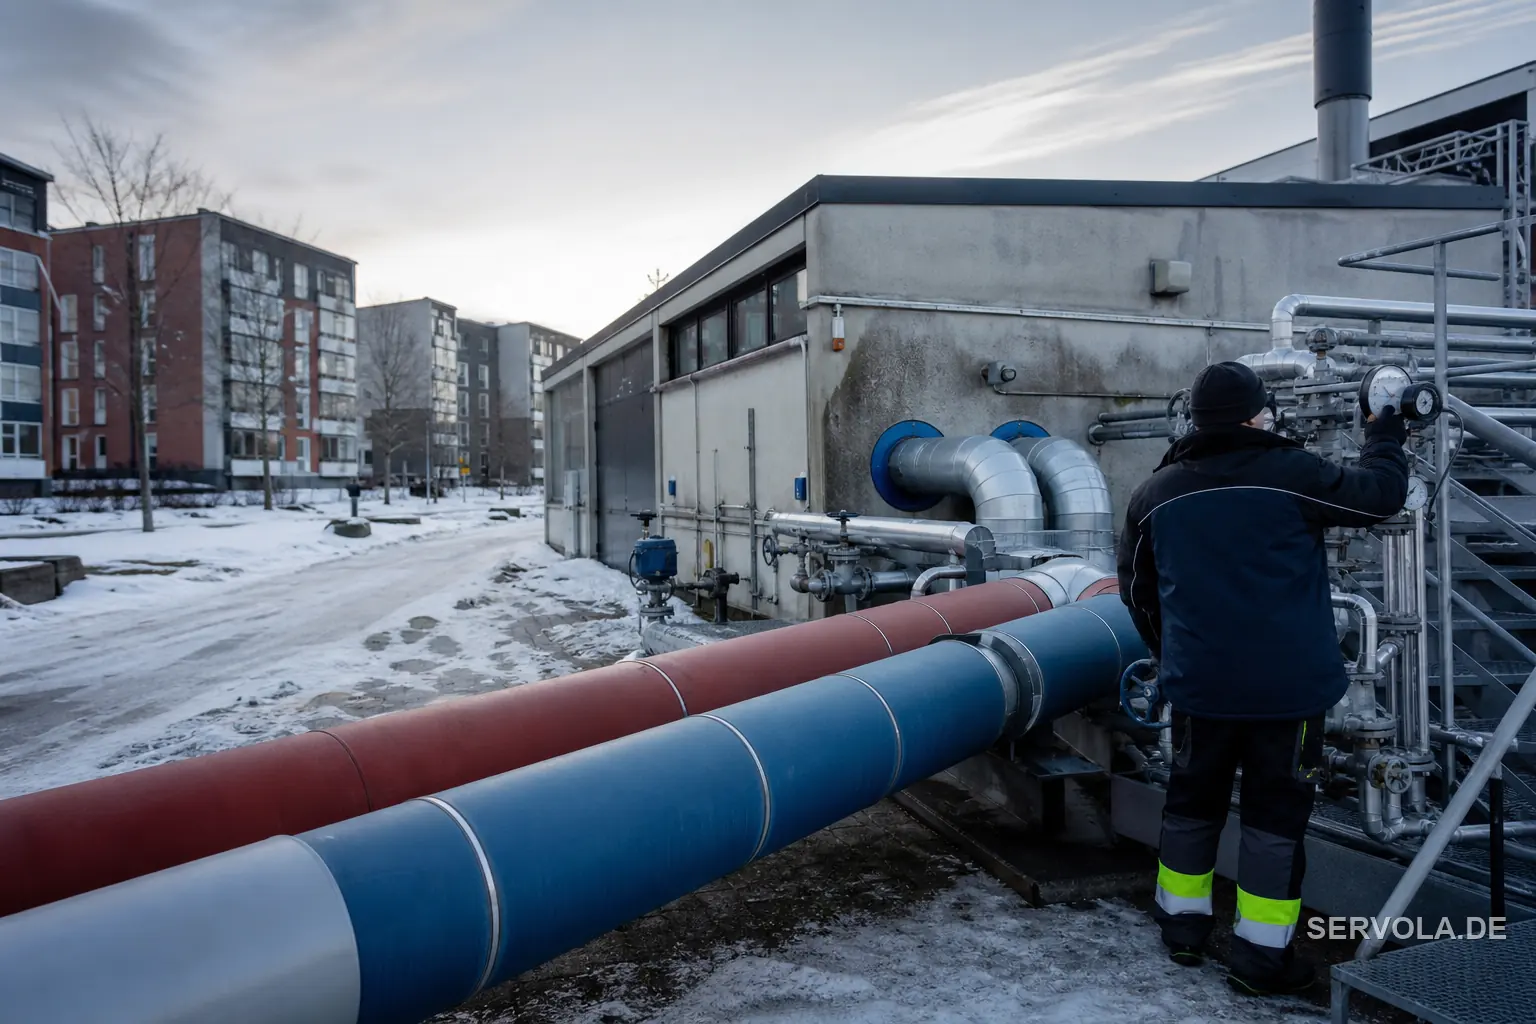
Le LDR-50 de Steady Energy n'est pas construit pour injecter de l'électricité dans le réseau. C'est un projet produisant uniquement de la chaleur, 50 mégawatts, un réacteur à eau légère simplifié pensé pour les réseaux de chauffage urbain, les canalisations qui amènent l'eau chaude aux bâtiments dans les villes finlandaises et d'autres villes nordiques. Le PDG Tommi Nyman a résumé l'argument commercial en une phrase : "plus de 40 pour cent de la demande finale d'énergie est de la chaleur," une catégorie pour laquelle la plupart des développeurs de SMR, à la poursuite de clients de centres de données et de réseau électrique, ne construisent pas. Cela fait du LDR-50 un pari commercial différent des accords SMR qui dominent la couverture ailleurs en Europe cette année, destinés aux services publics municipaux et aux acheteurs industriels de chaleur plutôt qu'aux négociants d'électricité.
| Quoi | Détail |
|---|---|
| Financement | 40 millions d'euros, prêt convertible non garanti |
| Réacteur | LDR-50, 50 MW chaleur uniquement, conception à eau légère |
| Base de clients | Réseaux de chauffage urbain, pas le réseau électrique |
| Portefeuille existant | Accords préliminaires pour 15 réacteurs en Finlande |
| Premier objectif de construction | 2029 |
Le portefeuille derrière le réacteur est déjà plus large que ne le suggérerait le seul financement : Steady Energy détient des accords préliminaires couvrant 15 réacteurs en Finlande, la construction du premier étant visée pour 2029. Cette demande commerciale existait déjà avant ce financement de la BEI, ce qui est inhabituel pour un projet de réacteur qui n'a pas encore construit d'installation pilote non nucléaire, et encore moins obtenu de licence auprès du régulateur nucléaire finlandais.
Pourquoi la structure est la vraie nouvelle
Les seuls prêts antérieurs de la BEI proches du nucléaire sont allés à des réacteurs déjà existants : un prêt pour rénover une installation roumaine, et un financement pour étendre la capacité d'enrichissement d'uranium à l'installation Georges Besse II en France. Les deux ont prolongé la durée de vie ou la production d'infrastructures déjà éprouvées. Steady Energy représente le pari inverse, un projet non autorisé et non construit, et le choix de la BEI d'un prêt convertible plutôt que d'un prêt classique se lit comme une couverture exactement pour cet écart : si le LDR-50 obtient l'autorisation et que le portefeuille de 15 réacteurs se transforme en commandes fermes, la banque conserve l'option de profiter de la plus-value en actions plutôt que de se contenter d'encaisser des intérêts sur un prêt fixe.
Cette structure mérite d'être suivie au-delà de ce seul accord. La Commission européenne a déclaré vouloir voir les premiers SMR d'Europe opérationnels d'ici le début des années 2030, un objectif qui nécessite un capital public prêt à se placer devant les investisseurs privés sur une technologie qui ne s'est pas encore prouvée commercialement. Un instrument convertible, contrairement à une subvention ou à un prêt classique, est un moyen pour une banque publique de prendre ce risque sans se contenter d'émettre un chèque qu'elle pourrait ne jamais récupérer intégralement. Si la BEI utilise la même structure pour son prochain financement de SMR, c'est ce modèle, et non le chiffre de 40 millions d'euros, que les autres développeurs devraient lire comme le vrai signal.
Ce qu'un exploitant devrait surveiller ensuite
Pour un service public municipal ou un site industriel qui paie aujourd'hui pour de la chaleur issue de combustion, la pertinence du LDR-50 dépend entièrement de l'autorisation, pas du financement. Le régulateur nucléaire finlandais n'a pas encore approuvé le projet, et l'installation pilote d'Helsinki existe spécifiquement pour produire les données de sécurité qu'exigera l'autorisation. Rien dans les 40 millions d'euros de la BEI ne change ce calendrier ; ils ne financent que le travail nécessaire pour y parvenir. Un exploitant qui évalue des options de chauffage urbain avant 2029 devrait traiter le LDR-50 comme un projet qui franchit encore sa première étape réglementaire, pas comme un produit achetable.
Le signal le plus immédiat pour les acheteurs d'énergie de l'UE est la structure de financement elle-même. Un prêt convertible d'une banque publique de développement est un marqueur indiquant que la BEI s'attend à ce que cette catégorie technologique, des SMR chaleur uniquement pour réseaux urbains, finisse par justifier des rendements de niveau actionnarial, pas seulement des intérêts. C'est un signal de confiance différent d'une subvention, et il vaut la peine de suivre si d'autres organismes de financement nationaux ou au niveau de l'UE commencent à structurer leurs propres premiers paris SMR de la même manière.
Servola Journal
Nous faisons cela pour tous ceux qui essaient de suivre ce que la technologie fait à nos vies. Les personnes qui la construisent, et les personnes à qui cela arrive. Le Servola Journal existe pour que ce que nous apprenons appartienne à tous.
Personne ne nous paie pour cela. Pas de publicité, pas de mur payant, gratuit pour tous. Nous croyons simplement que comprendre ce qui nous arrive à tous ne devrait pas dépendre de qui peut se permettre de payer pour cela.
Si cela vous a apporté quelque chose aujourd'hui, dites-le-nous pour que nous continuions. Suivez-nous, laissez un like, ou écrivez un commentaire positif. Nous les lisons tous, et ce sont eux qui nous font continuer.
À lire ensuite: L'Irlande pourrait lever son veto nucléaire de 27 ans | L'Espagne repousse de trois ans la fermeture d'Almaraz