Ce que Sky News a révélé le 26 septembre
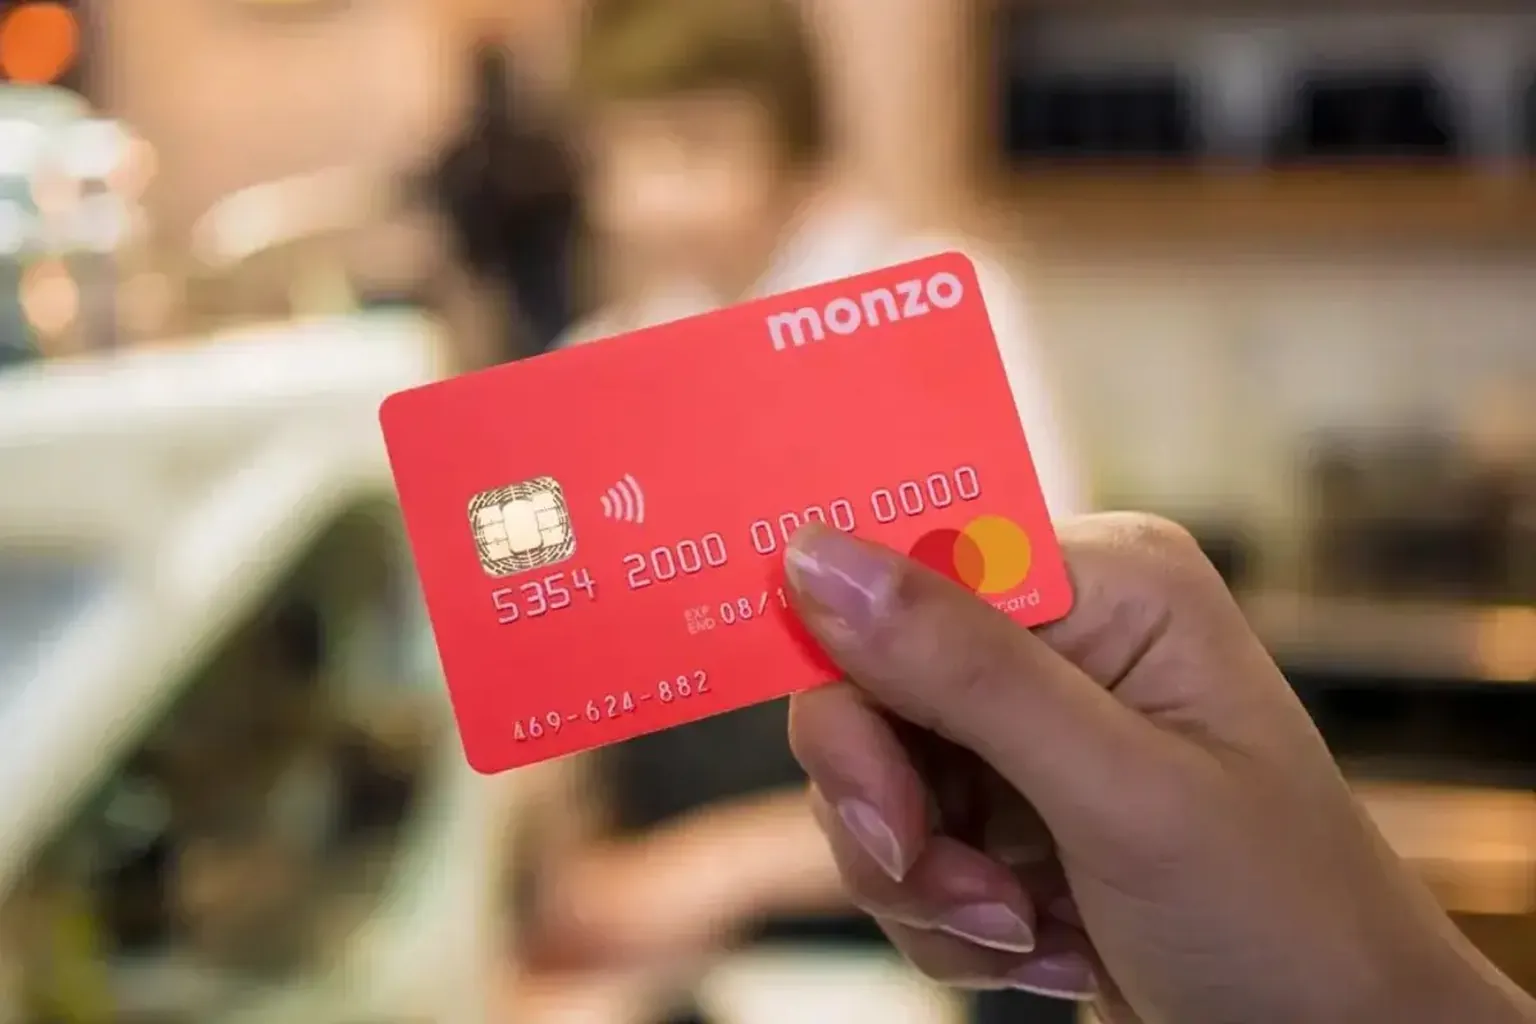
Monzo négocierait, à un stade précoce, sa vente au brésilien Nubank pour une somme comprise entre 8 et 10 milliards de livres, soit environ 9,2 à 11,5 milliards d'euros, a rapporté Sky News le 26 septembre en citant des personnes proches des discussions.
Monzo a engagé Morgan Stanley et Qatalyst Partners comme conseillers. Les discussions porteraient sur un mélange de liquidités et d'actions Nubank. Les deux entreprises ont refusé tout commentaire officiel, et Nubank a seulement déclaré qu'elle ne commentait pas les rumeurs ni les spéculations.
Le montant rapporté dépasse largement les 4,5 milliards de livres à laquelle Monzo avait été valorisée lors d'une cession secondaire d'actions aux salariés en octobre 2024, et se rapproche d'une levée de fonds distincte que la banque discute également cette année, au-dessus de 8 milliards de livres.
Pourquoi Nubank veut une banque britannique, pas seulement des clients britanniques
Nubank compte environ 135 millions de clients à travers l'Amérique latine et une valorisation boursière proche de 65,5 milliards de dollars, mais presque aucune présence au Royaume-Uni ni dans le reste de l'Europe, hormis un petit bureau technologique à Berlin.
Racheter Monzo donnerait à Nubank, en une seule opération, une licence bancaire britannique valide et environ 16 millions de clients particuliers et professionnels. Ce sont exactement les deux choses qu'une banque étrangère met sinon des années et des centaines de millions de livres à construire depuis zéro, et qu'un régulateur peut encore refuser d'accorder.
| Étape | Date | Valeur |
|---|---|---|
| Cession secondaire d'actions aux salariés | oct. 2024 | 4,5 Mds GBP |
| Objectif d'introduction en bourse à Londres | mai 2025 | environ 6 Mds GBP |
| Nouvelle levée de fonds en discussion | 2026 | plus de 8 Mds GBP |
| Discussions de vente à Nubank (Sky News) | sept. 2026 | 8 à 10 Mds GBP |
| Valorisation boursière propre de Nubank | 2026 | 65,5 Mds USD (environ 49 Mds GBP) |
Revolut, le principal rival britannique de Monzo, avance déjà dans la direction inverse, en s'étendant vers l'Amérique latine et l'Amérique du Nord. Un accord avec Monzo permettrait à Nubank d'affronter cette expansion directement sur le marché d'origine de Revolut, plutôt que de seulement défendre le sien.
La vraie perte revient au vivier d'introductions en bourse de Londres
Une vente ne fermerait pas Monzo. Elle retirerait un nom de plus de la courte liste d'entreprises que le gouvernement britannique espérait voir relancer la Bourse de Londres, suivant la voie prise par Wise en 2025 lorsqu'elle a transféré sa cotation principale aux États-Unis.
Le conseil d'administration de Monzo débat exactement de cette question depuis plus d'un an. Le président Gary Hoffman a démissionné, et l'ancienne directrice générale TS Anil est partie puis revenue comme vice-présidente, au milieu d'un désaccord sur Londres ou New York pour la cotation. Une vente à Nubank règle ce débat en supprimant entièrement la question de la cotation.
Deux grands noms de la fintech britannique ont désormais choisi, en deux ans, un propriétaire ou un marché hors du Royaume-Uni plutôt qu'une cotation à Londres, au moment même où le gouvernement courtise activement les fondateurs fintech pour qu'ils s'introduisent en bourse chez eux plutôt qu'à l'étranger.
Ce qui change pour un client Monzo si l'accord se conclut
Rien ne change immédiatement pour l'argent déjà déposé sur un compte Monzo. La licence bancaire britannique de Monzo et la protection du Financial Services Compensation Scheme qui y est liée appartiennent à l'entité régulée au Royaume-Uni, pas à qui possède ses actions, donc un changement de propriétaire ne modifie pas en soi la protection des dépôts ni le régulateur qui supervise la banque.
Ce qui peut changer sur un horizon plus long, c'est la feuille de route produit. Nubank a construit sa propre application, sa propre carte et son infrastructure de crédit pour le marché brésilien, et un acquéreur disposant de sa propre technologie finit généralement par fusionner les deux plateformes plutôt que de les faire coexister indéfiniment. Les clients fintech britanniques ont déjà vu ce schéma lors de rachats plus modestes, où l'application acquise a survécu des années avant de fusionner discrètement avec celle de sa maison mère.
Servola Journal
Nous faisons cela pour tous ceux qui essaient de suivre ce que la technologie fait à nos vies. Les personnes qui la construisent, et les personnes à qui cela arrive. Le Servola Journal existe pour que ce que nous apprenons appartienne à tous.
Personne ne nous paie pour cela. Pas de publicité, pas de mur payant, gratuit pour tous. Nous croyons simplement que comprendre ce qui nous arrive à tous ne devrait pas dépendre de qui peut se permettre de payer pour cela.
Si cela vous a apporté quelque chose aujourd'hui, dites-le-nous pour que nous continuions. Suivez-nous, laissez un like, ou écrivez un commentaire positif. Nous les lisons tous, et ce sont eux qui nous font continuer.
À lire ensuite: L'agrément bancaire américain de Revolut arrive avec des limites | Un vrai email gouvernemental vient de faire fuiter les données Revolut