Ogłoszenie i kto je niezależnie potwierdził
Gravis Robotics, szwajcarska firma powstała jako spinoff ETH Zurich, ogłosiła 17 sierpnia 2026 roku, że zamknęła rundę Series A o wartości 200 milionów dolarów, prowadzoną przez SoftBank, przy wycenie około 1 miliarda dolarów, zgodnie z własnym ogłoszeniem firmy na jej stronie. Runda liczy się do największych rund Series A odnotowanych specjalnie w robotyce budowlanej, kategorii, w której inwestycje tej wielkości pozostają rzadkością.
Bloomberg niezależnie potwierdził transakcję tego samego dnia, publikując artykuł skoncentrowany na inwestycji SoftBank w wysokości 200 milionów dolarów w tę firmę, podczas gdy SiliconANGLE i Construction Dive opublikowały własne artykuły potwierdzające rundę i wycenę na około 1 miliard dolarów. To trzykrotne niezależne potwierdzenie, oprócz własnego ujawnienia przez firmę, jest tym, co zmienia samodzielnie zgłoszoną liczbę startupu w zweryfikowany punkt danych dla każdego, kto śledzi, dokąd wielcy inwestorzy kierują swoje pieniądze w robotyce.
Modernizacja koparek, które firma już ma, a nie nowa maszyna do kupienia
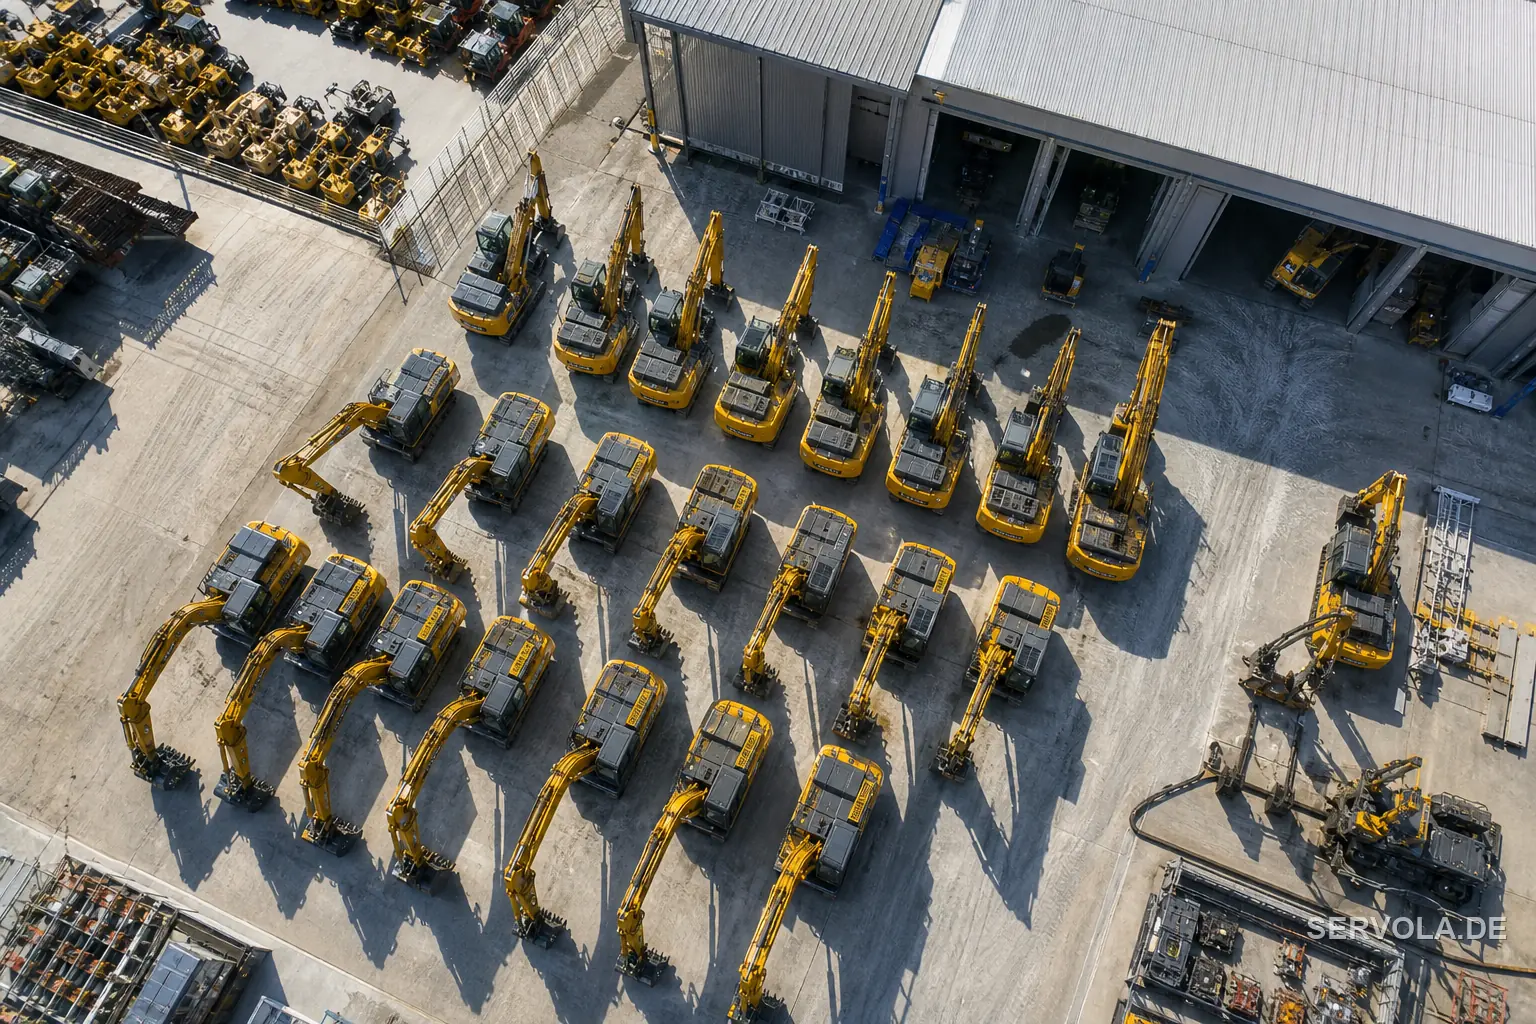
Najważniejszym szczegółem w propozycji Gravis jest to, czego firma właśnie nie prosi firm budowlanych kupić: nowej, zbudowanej na zamówienie autonomicznej koparki. Zamiast tego Gravis sprzedaje oprogramowanie, które modernizuje flotę koparek, jaką firmy budowlane już eksploatują, w tym maszyny Caterpillar, Volvo i JCB, dodając autonomię do sprzętu, który zaprojektowano i kupiono lata przed tym, jak którakolwiek z tych maszyn miała funkcję samojezdną.
Ten jeden wybór projektowy zmienia od podstaw ekonomię wdrożenia. Firma budowlana rozważająca zbudowaną na zamówienie autonomiczną maszynę, albo uniwersalnego humanoidalnego robota reklamowanego jako przyszłość automatyzacji fizycznej, musi liczyć się z odpisaniem lub wymianą środków trwałych, które być może wciąż amortyzuje. Firma rozważająca oprogramowanie modernizacyjne Gravis płaci natomiast za unowocześnienie sprzętu, który już posiada i już wie, jak obsługiwać, co jest znacznie krótszą drogą od zamówienia do działającej maszyny na budowie.
Co mówi czek na 200 milionów dolarów w porównaniu z większymi zakładami robotycznymi SoftBank
Czek SoftBank na 200 milionów dolarów dla Gravis jest niewielki w porównaniu z innymi ostatnimi posunięciami koncernu w robotyce, a właśnie ta różnica sama w sobie jest znacząca. SoftBank ma, według kilku doniesień, prowadzić odrębnie negocjacje w sprawie transakcji dotyczącej działu robotyki ABB, wycenianej na około 5,4 miliarda dolarów, a także odrębnie prowadzić rozmowy z Agile Robots, obie znacznie większe i szersze zakłady niż suma, która trafiła do szwajcarskiego startupu modernizującego koparki.
Czytając te trzy posunięcia razem: duże przejęcie działu robotyki przemysłowej, rozmowy z ogólną platformą robotyczną, a teraz stosunkowo mały, wąski i szybki do wdrożenia czek na oprogramowanie modernizacyjne dla sprzętu, który firmy budowlane już posiadają. Wielkość mówi tu wiele; najmniejszy i najwęższy z trzech czeków jest zwykle tym, w którym rzeczywistą tezą jest krótkoterminowy zwrot komercyjny, a nie długoterminowa ambicja platformowa.
Lekcja dla polskich operatorów: znajdź tę jedną zmienną w każdej ofercie automatyzacji
Dla polskiego operatora flot budowlanych, logistycznych lub rolniczych oceniającego ofertę dowolnego dostawcy automatyzacji najbardziej użytecznym pytaniem jest, czy propozycja wymaga zakupu nowych, zbudowanych na zamówienie maszyn, czy działa z koparkami, ciężarówkami lub traktorami, które już stoją na placu; ta różnica, bardziej niż jakakolwiek funkcja pokazana w demonstracji, decyduje o tym, jak szybko zakup faktycznie się zwróci.
Wycena Gravis na około 1 miliard dolarów odpowiada w przybliżeniu 4 miliardom złotych, skala, którą polski operator floty może wykorzystać jako realny punkt odniesienia, oceniając, jak inwestorzy wyceniają automatyzację o niskim zapotrzebowaniu na kapitał względem kapitałochłonnej alternatywy w postaci autonomicznych pojazdów budowanych na zamówienie lub uniwersalnych humanoidalnych robotów, co odpowiada wzorcowi, w jakim unijne finansowanie automatyzacji przemysłowej ogólnie premiowało modernizacje zwiększające efektywność istniejących instalacji bardziej niż całkowitą wymianę wyposażenia.
Czytaj dalej: SoftBank sam sfinansował zakład za miliard | Banki wierzą w zakład SoftBanku. Jego akcje nie.