A ronda: mais de 700 milhões de dólares com uma avaliação de 5,51 mil milhões, e quem está por trás
A Lumilens saiu do modo stealth a 6 de agosto de 2026, anunciando uma ronda de Série C de mais de 700 milhões de dólares com uma avaliação de 5,51 mil milhões de dólares, liderada pela Atreides Management, Bain Capital Ventures, Meritech, Seligman Ventures e Spark Capital. A ronda, confirmada pelo próprio anúncio da empresa juntamente com cobertura independente da SiliconANGLE, TechFundingNews, FinSMEs e Yahoo Finance, eleva o financiamento total da startup sediada em San Jose para mais de 900 milhões de dólares, uma soma enorme para uma empresa que tinha operado em modo stealth até este anúncio.
A lista de investidores adicionais é invulgarmente ampla para uma única ronda: participaram também a Addition, AICONIC Ventures, Alkeon, Harbourvest, JPMorgan Private Capital, Mayfield, MVP Ventures, Qualcomm Ventures, Peak XV, Redpoint Ventures, Seifdune e outros. A presença da Qualcomm Ventures merece ser destacada especificamente, por se tratar de um investidor estratégico com interesse comercial próprio na forma como os chips movem dados, e não puramente financeiro, e a sua participação ao lado do braço de capital privado da JPMorgan sugere que tanto os fabricantes de chips como o capital institucional já veem a interligação ótica como uma categoria que vale a pena apoiar agora, e não mais tarde.
O que a Lumilens realmente constrói: da ótica near-package à ótica co-encapsulada
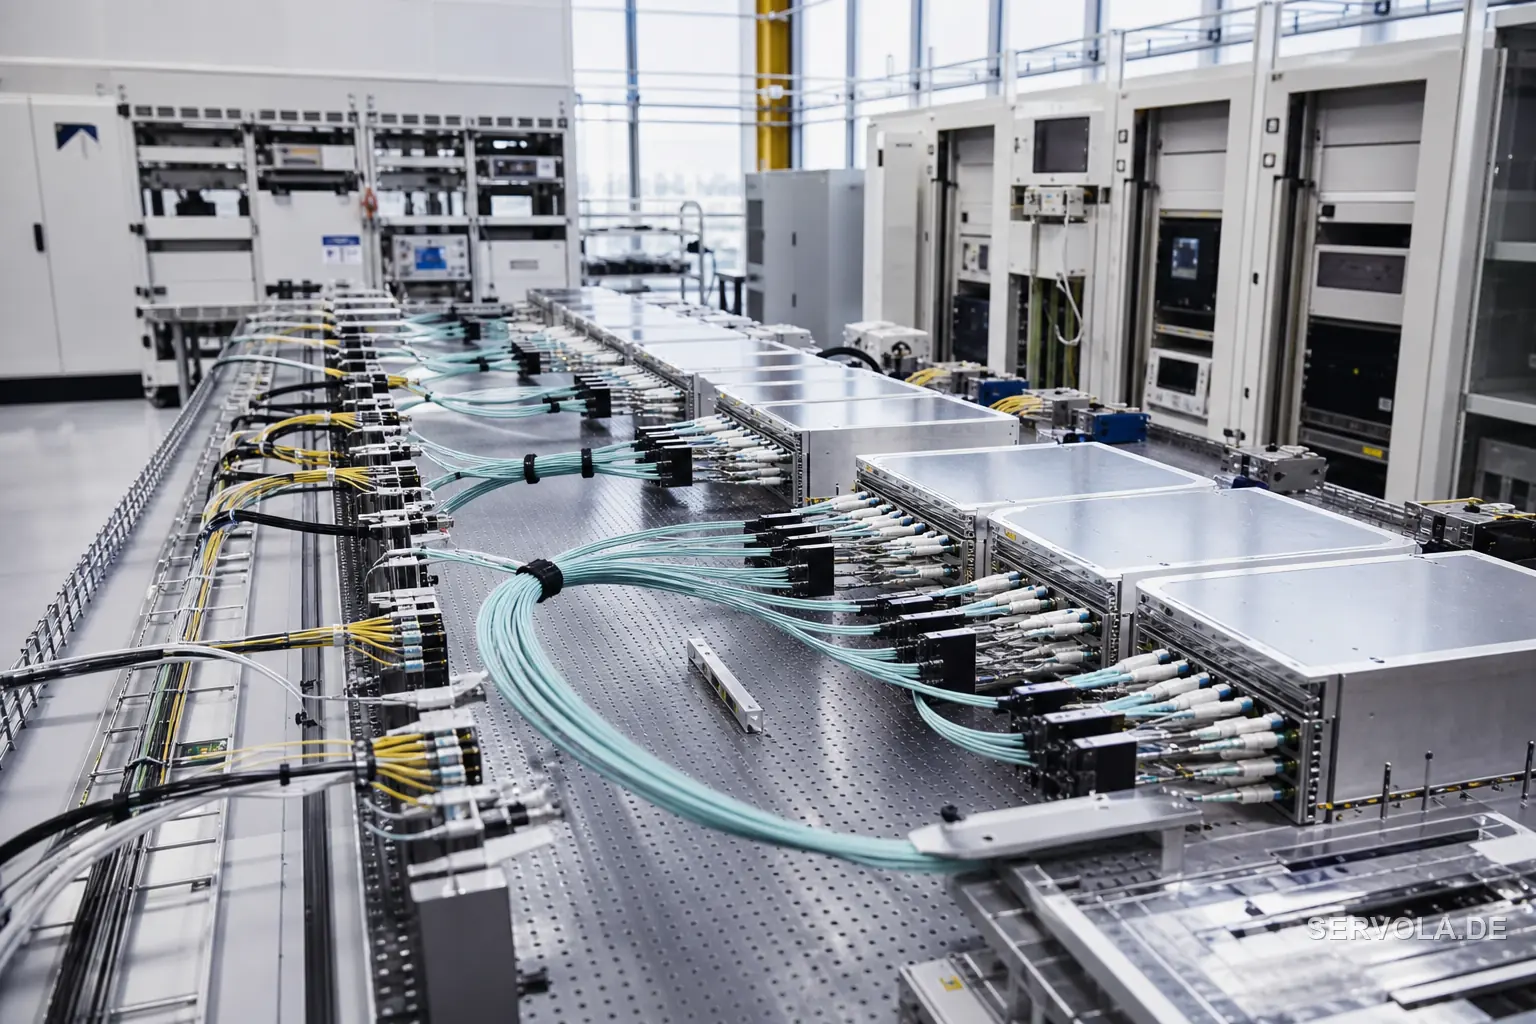
A Lumilens fabrica chips de interligação ótica concebidos para substituir a cablagem de cobre nos centros de dados de IA por fibra ótica, em três níveis de produto: ótica near-package, ótica co-encapsulada integrada diretamente no próprio encapsulamento da GPU, e transceptores óticos ligáveis com velocidades de 800 gigabits por segundo até mais de 1,6 terabits por segundo. Os três assentam na arquitetura LumiCore da empresa, que combina componentes fotónicos, circuitos integrados de sinal misto e interpositores personalizados numa única plataforma de design, uma abordagem que, segundo a Lumilens, comprime o tempo de desenvolvimento de chips de anos para meses, em vez dos ciclos plurianuais típicos do silício personalizado.
A empresa concluiu o tape-out do primeiro chip em 2024 e tem agora um chip de segunda geração pronto para implementação comercial em 2026, e afirma que já está a fornecer centros de dados em produção ao abrigo de um acordo com um cliente avaliado em vários milhares de milhões de dólares com um dos quatro grandes hiperescaladores, que não identificou, além de já ter recebido encomendas de chips no valor de milhares de milhões de dólares. O fundador e CEO Ankur Singla resumiu a mudança sem rodeios: "A restrição sobre a IA passou de quantas GPU se pode comprar para quantas se pode ligar."
O verdadeiro estrangulamento mudou de lugar: do fornecimento de GPU para a conectividade entre GPU
A narrativa de escassez de GPU que dominou 2024 e 2025, listas de espera para chips da Nvidia, hiperescaladores a racionar as alocações, contratos de nuvem inteiros construídos em torno de quem conseguia garantir silício primeiro, é já uma notícia antiga. O estrangulamento que importa para quem está a orçamentar ou a planear infraestrutura de IA em 2026 e 2027 não é o fornecimento de chips, é a malha de interligação ótica que move dados entre GPU à escala de bastidor e de pod. Um cluster pode ter todas as GPU de que precisa e, ainda assim, funcionar bem abaixo da capacidade se a fibra que liga essas GPU não conseguir acompanhar o ritmo, o que deixa capacidade de cálculo adicional por usar por falta de conectividade, e não de chips.
A Lumilens passar do modo stealth para uma avaliação de 5,51 mil milhões de dólares numa única ronda, estando já vinculada a um acordo plurianual de vários milhares de milhões de dólares com um hiperescalador, é uma prova relevante de que esta camada de interligação se está a consolidar em torno de uma base restrita de fornecedores, o mesmo padrão que já se verificou com a memória HBM antes de esta se tornar um estrangulamento reconhecido por direito próprio. Uma camada que hoje é invisível para quem não é hiperescalador tem um historial de se tornar, ao longo de alguns ciclos orçamentais, numa variável visível de custo e disponibilidade em contratos empresariais de nuvem e de IA.
Um acordo com um hiperescalador divulgado pelo fornecedor, e porque essa afirmação merece escrutínio
A Lumilens afirma que já está a fornecer centros de dados em produção ao abrigo de um acordo de vários milhares de milhões de dólares com um dos quatro grandes hiperescaladores e que já registou encomendas de chips no valor de milhares de milhões de dólares, mas ambos os números são divulgados pela própria Lumilens, e não confirmados pelo hiperescalador em causa. Uma afirmação contratual de um fornecedor ainda privado e apoiado por capital de risco não é o mesmo que um compromisso de cliente registado e auditado, e tratar as duas coisas como equivalentes seria um erro a evitar até que o lado do hiperescalador nesta relação seja confirmado de forma independente, seja através de uma comunicação regulatória, de uma declaração numa apresentação de resultados, ou de uma declaração pública própria.
Uma segunda nuance a ter em conta em qualquer planeamento para 2026-2027: analistas do setor têm alertado que a implementação em grande volume, especificamente da ótica co-encapsulada, o nível tecnicamente mais ambicioso do roteiro da Lumilens, integrada diretamente no encapsulamento da GPU, está provavelmente ainda a dois ou três anos de distância. A ótica near-package e os transceptores ligáveis podem ser fornecidos em volume mais cedo, mas a ótica co-encapsulada atingir escala de produção no prazo que o entusiasmo em torno desta ronda sugere ainda não é um facto estabelecido.
O que isto significa se está a planear um orçamento de infraestrutura de IA para 2026-2027
A conclusão prática é que o fornecimento de interligação ótica é um novo indicador antecedente que vale a pena perguntar diretamente a um fornecedor de nuvem, tal como a geração de GPU se tornou uma pergunta habitual há dois anos. Um proprietário que esteja a renovar um contrato de IA na nuvem ou a planear um orçamento de infraestrutura para 2027 deve perguntar qual o fornecedor de interligação ótica que está por trás da malha de cluster do seu fornecedor, se esse fornecimento depende de uma única fonte, e o que acontece ao rendimento de cálculo efetivo se essa malha não conseguir escalar tão depressa quanto a aquisição de GPU, porque nada disso aparece num simples preço por GPU.
Nada disto é visível hoje para quem não seja já um hiperescalador a negociar diretamente com fornecedores como a Lumilens, e é precisamente por isso que vale a pena trazer isto à superfície agora, em vez de só depois de se tornar uma rubrica orçamental. Trate a avaliação de 5,51 mil milhões de dólares da Lumilens e o seu acordo com um hiperescalador não identificado como um sinal antecedente de que a camada de conectividade se está a consolidar, mas trate a afirmação específica sobre o cliente com a mesma cautela que qualquer número divulgado pelo fornecedor e não verificado merece, até ser confirmado de forma independente.
Leia a seguir: Alternativa europeia à SpaceX capta 450 milhões | Salesforce Financia Rival de 5 Mil Milhões