Die Runde: Wer 1,37 Milliarden Dollar einbrachte, und warum JPMorgan das Signal ist
Hadrian hat 1,37 Milliarden Dollar in einer Serie-D-Runde bei einer Bewertung von 7,87 Milliarden Dollar eingesammelt, wie das Unternehmen und TechCrunch am 6. August 2026 übereinstimmend bestätigten. Angeführt wurde die Runde von WCM Investment Management, Washington Harbour Partners, Valor Equity Partners, 137 Ventures und Baillie Gifford, wobei die Strategic Investment Group von JPMorgan Chase die Runde über ihre Security and Resiliency Initiative verankerte. Beteiligt waren zudem 1789 Capital, Morgan Stanley Wealth Management, von Apollo verwaltete Fonds, von T. Rowe Price beratene Konten, CapitalG, Andreessen Horowitz, Founders Fund, Lux Capital, Altimeter und Construct Capital sowie bereits bestehende Investoren.
Die Runde folgt rund zwölf Monate auf Hadrians 260-Millionen-Dollar-Serie-C, angeführt von Founders Fund und Lux Capital, und bringt die Gesamtfinanzierung des Unternehmens auf rund 2 Milliarden Dollar. Der Sprung von einer 260-Millionen-Dollar-Runde auf eine fast sechsmal so große, bei einer im selben Jahr auf 7,87 Milliarden Dollar gestiegenen Bewertung, ist selbst schon ein Signal: Institutionelles Kapital, nicht nur Venture-Fonds, behandelt automatisierte Verteidigungsfertigung inzwischen als Kategorie, die eine Finanzierung in großem Maßstab wert ist, und dass der eigene strategische Investmentarm einer Bank die Runde verankert, ist eine andere Art von Bestätigung als ein Venture-Fonds, der einen Scheck ausstellt.
Von Bauteilen zu U-Booten: Was Hadrian tatsächlich baut
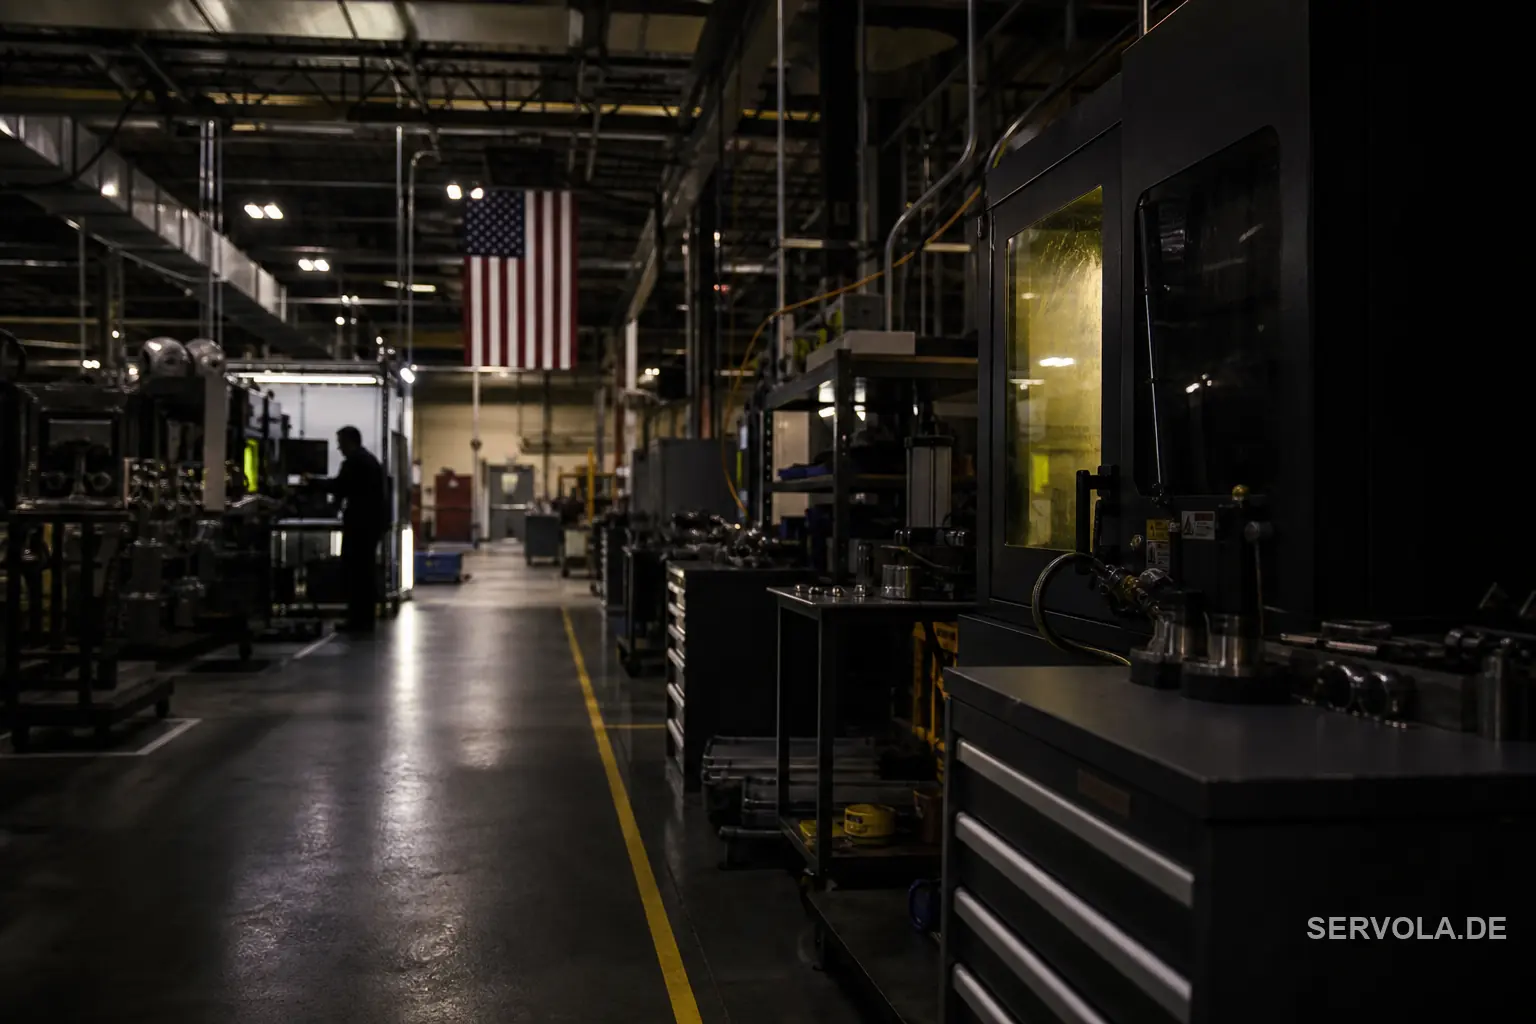
Hadrian baut hochautomatisierte Fabriken, die Software, KI und Robotik kombinieren, um Präzisionsteile und zunehmend vollständige missionskritische Systeme für Luftfahrt- und Verteidigungskunden herzustellen. Die vierte Anlage des Unternehmens, ein 2,4-Milliarden-Dollar-Werk in Muscle Shoals, Alabama, errichtet als öffentlich-private Partnerschaft, eröffnete im März 2026 und produziert Komponenten für die U-Boot-Programme Columbia-Klasse und Virginia-Klasse der Marine, berichtete TechCrunch.
Das ist Arbeit, die traditionell bei Generalunternehmern oder deren etablierter, oft familiengeführter Zulieferbasis lag, nicht bei einem vor fünf Jahren gegründeten Start-up. Hadrians Vorstoß in Munitions- und Schiffbaukomponenten, neben dem bestehenden Geschäft mit Luftfahrtteilen, bedeutet, dass das Unternehmen nicht mehr nur eine schnellere Werkstatt ist, sondern zum Stammlieferanten für Programme wird, deren Verzögerung sich die Marine nicht leisten kann.
Factories-as-a-Service: Das Modell hinter der Bewertung
Hadrian nennt seinen Ansatz Factories-as-a-Service: hochautomatisierte Produktionslinien, die firmeneigene Software, KI und Robotik mit Prozesstechnik verbinden und so konzipiert sind, dass neue Kapazität in Monaten statt in den Jahren aufgebaut werden kann, die eine traditionelle Verteidigungsfertigungsanlage typischerweise benötigt. Die Fläche des Unternehmens umfasst inzwischen knapp 280.000 Quadratmeter an zwei Standorten in Torrance, Kalifornien, sowie neueren Fabriken in Mesa, Arizona, und Muscle Shoals, Alabama - ausgewählt wegen ihrer bereits vorhandenen Arbeitskräfte aus Luftfahrt, Verteidigung und Industrie.
Das neue Kapital ist für die Eröffnung weiterer Fabriken, den Ausbau von Forschung und Entwicklung sowie die Einstellung und Ausbildung der dafür nötigen Belegschaft vorgesehen, mit weiteren Standorten, die im nächsten Jahr geplant sind. Geschwindigkeit beim Kapazitätsaufbau, nicht nur Präzision, ist das Verkaufsargument: Hadrian wettet darauf, dass der eigentliche Engpass der Verteidigungsindustrie darin liegt, wie schnell neue Produktionslinien anlaufen können, nicht darin, ob ein Design überhaupt gefertigt werden kann.
Chris Powers Rahmung als Frontlinie der Abschreckung
Gründer und CEO Chris Power verknüpfte die Finanzierungsrunde direkt mit nationaler Strategie statt mit Unternehmenswachstumskennzahlen: 'Produktion ist jetzt die Frontlinie der Abschreckung', sagte er bei der Ankündigung der Finanzierung. 'Ob Amerika führen kann, wird davon abhängen, ob wir schneller bauen, ausbilden und skalieren können.'
Diese Rahmung richtet sich an zwei Zielgruppen zugleich. Gegenüber Investoren argumentiert sie, dass automatisierte Fertigungskapazität selbst ein strategisches Gut ist und kein bloßes Kostenzentrum, was eine Bewertung stützt, die auf Produktionsgeschwindigkeit statt auf aktuellem Umsatz beruht. Gegenüber Washington ist es ein pointiertes Argument, dass die Beschränkung für die US-Abschreckung im industriellen Durchsatz liegt, nicht im Waffendesign - gezielt gerichtet an ein Beschaffungssystem, von dem Hadrian und seine Investoren erwarten, dass es Aufträge weiterhin an denjenigen vergibt, der am schnellsten bauen kann.
Was das bedeutet, wenn Sie an die Verteidigungs-Lieferkette verkaufen oder mit ihr konkurrieren
Wer einen Verteidigungs- oder Luftfahrtzulieferer betreibt, für den ist Hadrians Bewertung jetzt die Zahl, an der die eigenen Investoren und die Beschaffungsteams der Kunden ihn messen werden. Ein mit Risikokapital finanziertes Fabriknetzwerk, das Berichten zufolge neue Produktionslinien in Monaten aufbauen, eine öffentlich-private Finanzierung für eine 2,4-Milliarden-Dollar-Anlage einwerben und innerhalb von fünf Jahren nach der Gründung Aufträge für U-Boot-Programme gewinnen kann, verändert, was 'schnell' in einer Branche bedeutet, die die Zeitpläne neuer Anlagen historisch in Jahren gemessen hat, nicht in Quartalen.
Wer aus der Verteidigungs-Lieferkette einkauft, sei es als Generalunternehmer oder als nachgelagerter Luftfahrtkunde, muss sich praktisch fragen, ob die derzeitigen Zulieferer mit Hadrians angegebener Ausbaugeschwindigkeit mithalten können und ob ein derart gut kapitalisierter Zulieferer nun ein Partner ist, den man qualifizieren sollte, oder ein Wettbewerber, den man im Auge behalten muss. So oder so ist eine Bewertung von fast 8 Milliarden Dollar für einen fünf Jahre alten Teilehersteller ein Neubewertungsereignis für die gesamte Kategorie, nicht nur die Finanzierungsrunde eines einzelnen Unternehmens.
Weiterlesen: Mistral sammelt 3 Milliarden ein, Samsung bekommt ein Chip-Modell | Mistrals Chiplieferanten wurden zu seinen Eigentümern