El hallazgo: el almacenamiento es más barato en todos los mercados modelados
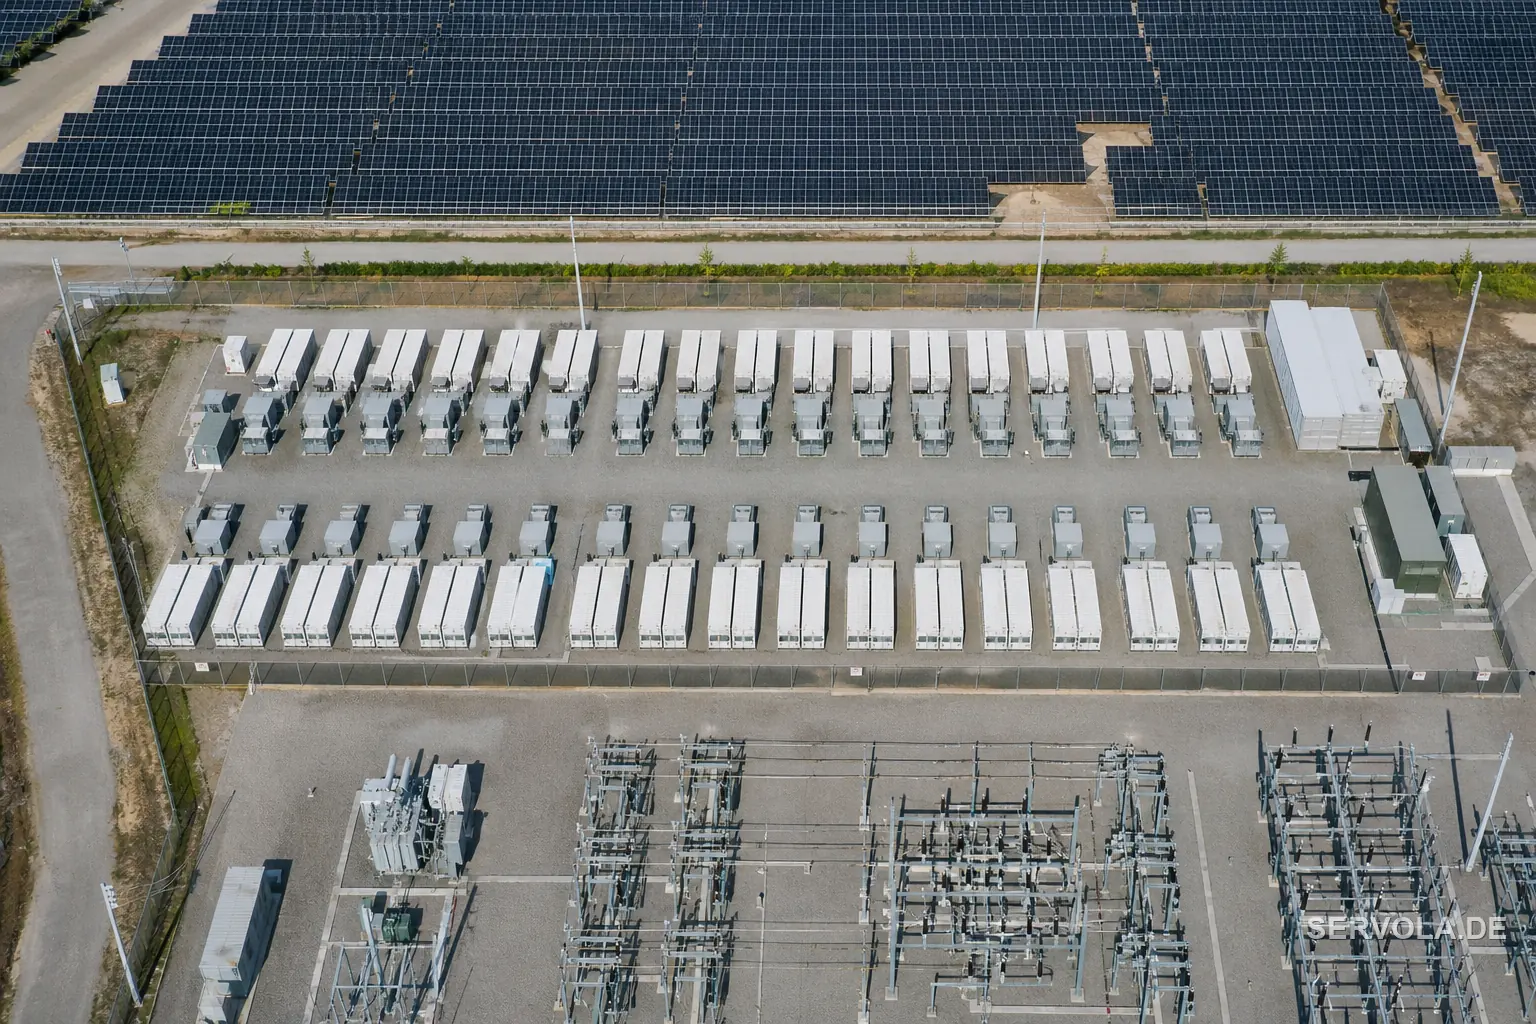
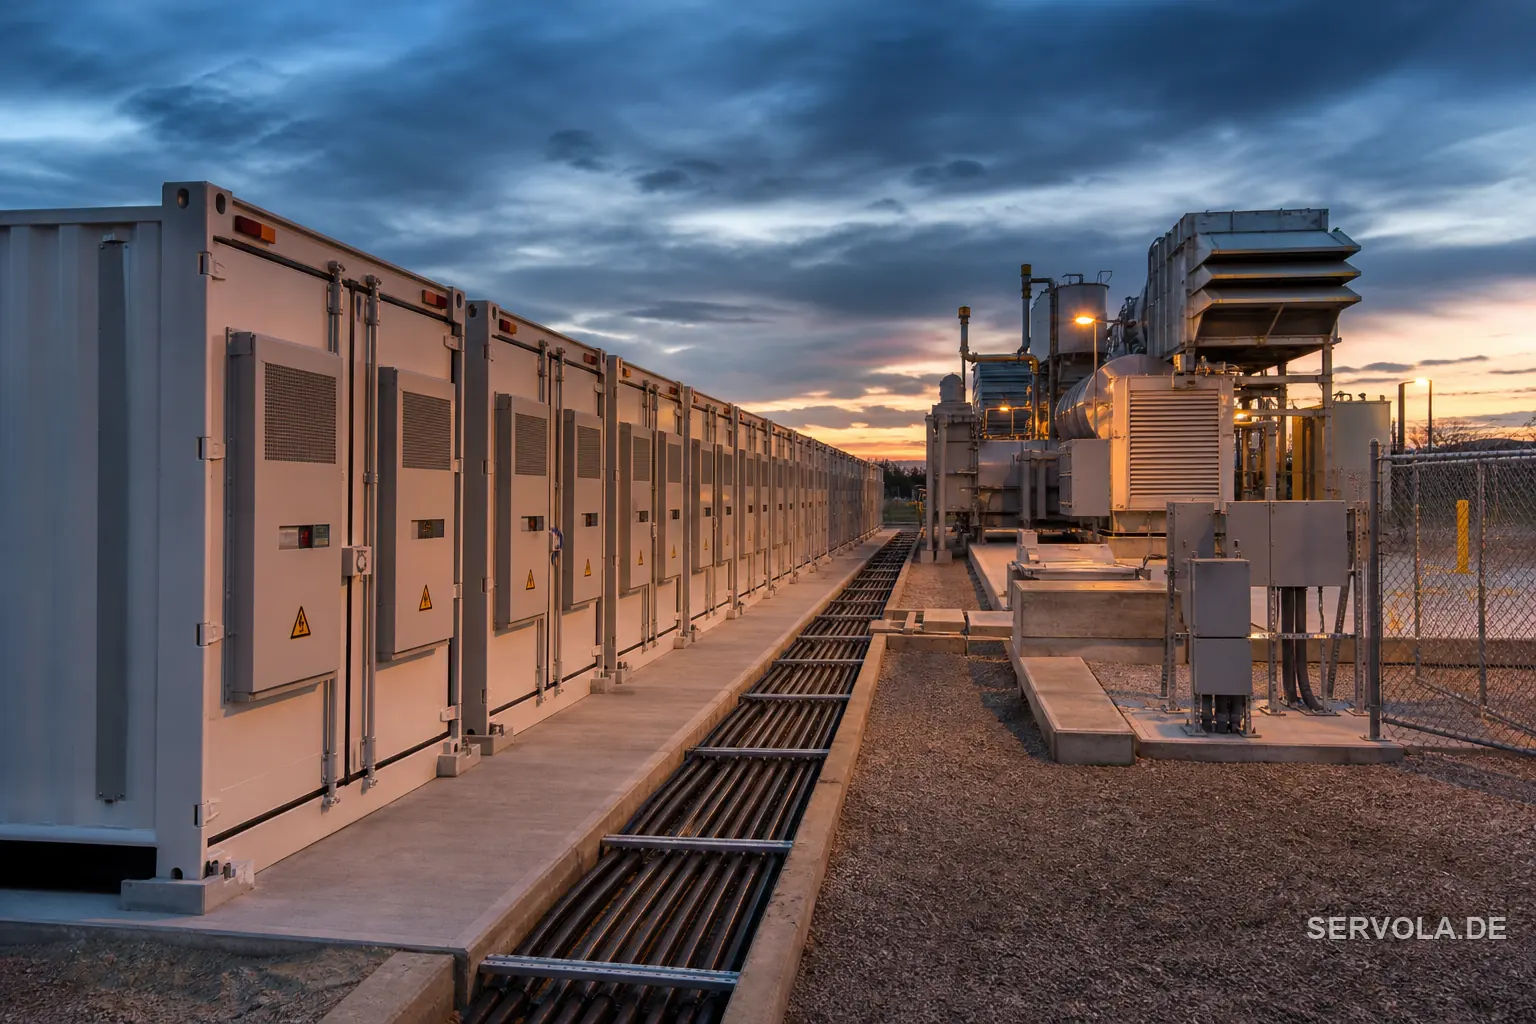
El último informe global de LCOE de Wood Mackenzie, publicado el 8 de octubre, sitúa el almacenamiento en baterías de cuatro horas por debajo de las turbinas de gas de ciclo abierto en los 43 mercados en los que modeló ambas tecnologías. El LCOE es el coste nivelado de la electricidad, un coste medio modelado por unidad y no un presupuesto para ningún proyecto concreto. La comparación es para el servicio de punta, las centrales que cubren los picos de demanda.
El mismo informe halla que la solar con seguidor de un eje es la tecnología de nueva construcción más barata en 43 de los 48 mercados modelados, con la eólica terrestre en cabeza en los otros cinco. El analista principal Ahmed Jameel Abdullah calificó el cambio de decisivo y creciente, y citó la escasez de turbinas de gas y la creciente volatilidad del combustible frente a la expansión de la fabricación de baterías.
Por qué la turbina es la pieza escasa
La brecha de costes tiene un lado de oferta. TechCrunch informa de que los promotores de centros de datos de IA han estado comprando turbinas de gas, lo que ha encarecido todas las nuevas centrales de gas natural.
Las turbinas de ciclo abierto son más sencillas de fabricar que las de ciclo cerrado, pero aun así tardan de dos a cuatro años en conseguirse y las listas de espera de las de ciclo cerrado llegan a principios de la década de 2030, según TechCrunch. La sección sobre Norteamérica de Wood Mackenzie añade que el crecimiento de la carga de los centros de datos provoca un déficit de oferta de capacidad de gas hasta finales de la década de 2030, lo que mantiene altos los costes de capital térmico.
Las cifras por región
Las cifras regionales de Wood Mackenzie dibujan un panorama desigual, y Norteamérica destaca porque los aranceles y las restricciones a la importación elevan sus costes a corto plazo.
| Región | Cifras de Wood Mackenzie |
|---|---|
| Oriente Medio y África | Almacenamiento de cuatro horas a 120 dólares por MWh en 2026, con una caída del 33 por ciento hasta 80 dólares en 2035. Solar a 37 dólares por MWh |
| Asia-Pacífico | El referente de almacenamiento de China está más de un 55 por ciento por debajo de la media del resto de la región, de 134 dólares por MWh, que se espera que baje a 92 dólares en 2036 |
| Latinoamérica | Se prevé que el coste del almacenamiento baje un 42 por ciento hasta 2060 |
| Norteamérica | Costes a corto plazo elevados por aranceles y restricciones a la importación. 168 GW de solar a escala de red están protegidos por cláusulas de puerto seguro. Se espera que los precios de los módulos suban cerca de un 5 por ciento anual hasta 2030 |
Todas las cifras son de Wood Mackenzie y están en dólares estadounidenses. Europa tiene su propia sección más abajo.
Europa tiene los costes de generación fósil más altos
Europa tiene los mayores costes de generación con combustibles fósiles de todas las regiones que modeló Wood Mackenzie, que proyecta que los costes del carbono superen a los del combustible en 2030. La solar fotovoltaica sigue siendo la tecnología eléctrica más barata de Europa, incluso tras una subida del 14 por ciento del capex en 2026 por el mayor coste de los módulos.
El almacenamiento tampoco es inmune a la presión de costes. El capex llave en mano de las baterías en Europa subió cerca de un 2 por ciento, el primer aumento en tres años, porque los precios de las celdas se recuperaron cerca de un 10 por ciento desde su mínimo de 2025. Wood Mackenzie prevé que el capex baje un 12 por ciento hasta 2031, con un ritmo que se frena cuando los precios del litio se dupliquen más o menos en 2029.
Cómo debe leer la brecha quien planifica un emplazamiento
Reservar una turbina es una opción que, como pronto, entrega energía entre 2028 y 2030 si se mantiene el plazo de adquisición de dos a cuatro años. Ponga a su lado una fecha de entrega para almacenamiento y solar antes de decidir, y pida al proveedor de almacenamiento fechas firmes en lugar de suponer que son más cortas.
Revise las normas de conexión a la red y cómo se remunera o se licita el almacenamiento en su mercado, porque un coste modelado más bajo solo cuenta si el emplazamiento puede ganar dinero con él. En la UE, además, la exposición al precio del carbono pesa en contra de la generación fósil de punta, hacia lo que apunta la proyección de Wood Mackenzie sobre carbono y combustible.
Trate las cifras de Wood Mackenzie como una comparación de cribado y no como un presupuesto de proyecto. Sus costes dependerán del emplazamiento, la financiación, el perfil de uso y la fecha en que firme.
Leer a continuación: La Fianza de Ofgem: Hasta 712.500 GBP por Megavatio | Finlandia frena a Google en dos centros de datos